Fotografía: Redacción CIgdl.
• La balanza comercial luce fuerte, pero la inversión toca niveles bajos y Banxico encuentra cautela empresarial: México está aprovechando plantas ya instaladas, mientras el capital nuevo espera mayor certeza.
La fotografía económica de México tiene una paradoja que conviene mirar más allá del dato positivo de la balanza comercial: el país está exportando mucho, pero está invirtiendo poco para ampliar su capacidad productiva.
Los datos publicados este lunes por el INEGI muestran que en agosto México obtuvo un superávit comercial de 605.4 millones de dólares, después de que las exportaciones alcanzaran 78 mil 10.5 millones de dólares, un crecimiento anual de 40.4%. El salto estuvo encabezado por las exportaciones no petroleras, particularmente los equipos y aparatos eléctricos y electrónicos, que aumentaron 122.3% anual.
Es una buena noticia, pero tiene una lectura menos cómoda.
Las importaciones de bienes de uso intermedio —insumos y componentes que utilizan las fábricas— crecieron 41.9% anual. Eso significa que la industria está produciendo y comprando insumos para seguir exportando. Pero no necesariamente significa que esté construyendo la siguiente generación de plantas y capacidades productivas.
Ahí aparece el problema de fondo.
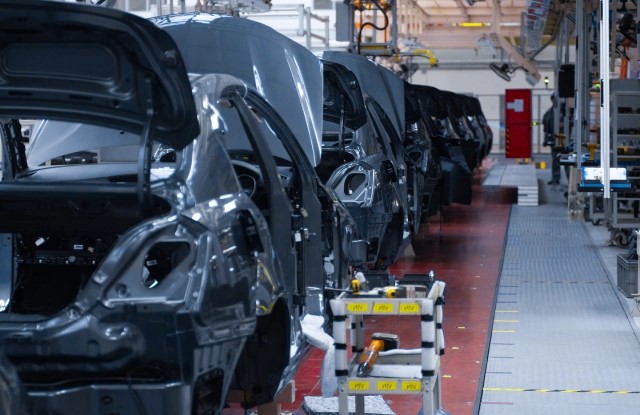
México está viviendo, en buena medida, de inversiones realizadas anteriormente.
Las plantas que ya están instaladas están aprovechando la demanda de Estados Unidos y el reacomodo de las cadenas productivas. El caso electrónico es particularmente evidente. Pero mientras las exportaciones avanzan, la inversión como proporción del PIB se encuentra lejos de la meta que el propio gobierno planteó.
México, ¿cómo vamos? reporta que la inversión representó 21.8% del PIB en el segundo trimestre de 2026, su nivel más bajo para un segundo trimestre desde 2021 y por debajo de la meta de 24% que utiliza el organismo. La Meta 2 del Plan México plantea llevarla por encima de 25% desde 2026 y superar 28% en 2030.
Más revelador todavía: 86% de la inversión mexicana es privada. En el segundo trimestre, la inversión privada representó 18.5% del PIB. Creció 1.9% anual, sí, pero lo hizo después de siete trimestres consecutivos de caídas.
Y aquí aparece quizá el dato que mejor explica el ánimo empresarial. En la encuesta de agosto del Banco de México, 49% de los especialistas consideró que actualmente es un mal momento para invertir; ninguno respondió que fuera un buen momento y 51% dijo no estar seguro. En julio, quienes consideraban que era un mal momento eran 41%.
Es decir, el dinero no necesariamente está huyendo de México. Está esperando.
¿Esperando qué? Certeza jurídica, reglas comerciales más previsibles, claridad sobre el T-MEC, energía suficiente y confiable y condiciones que permitan calcular un proyecto a cinco, diez o veinte años.
El contraste con la balanza comercial es precisamente lo interesante. México tiene una oportunidad extraordinaria con el nearshoring y con la relocalización de industrias de mayor contenido tecnológico. Pero exportar desde las plantas que ya existen no basta. El desafío es construir las que todavía no existen.
Y aquí hay otra señal que merece atención. Las exportaciones automotrices cayeron 2.2% anual en agosto, mientras las electrónicas se dispararon. Eso muestra que la fortaleza exportadora no es homogénea y que México comienza a depender cada vez más de sectores que están aprovechando circunstancias particulares del comercio norteamericano.
El riesgo sería confundir un buen dato de comercio exterior con un ciclo sólido de inversión. Porque una economía puede exportar mucho durante un tiempo utilizando la infraestructura que ya tiene. Lo que determina su crecimiento futuro es si está creando nueva capacidad productiva.
Y ahí está la advertencia de México, ¿cómo vamos?: mientras la inversión debería ser uno de los principales motores del crecimiento y del empleo formal, el gobierno enfrenta además el dilema de consolidar sus finanzas públicas sin sacrificar la inversión física. El organismo advierte que la propuesta fiscal contempla reducir la inversión física de 2.6% del PIB en 2027 a 1.5% en 2032.
La ecuación, entonces, es sencilla pero incómoda: exportaciones fuertes + inversión débil = crecimiento apoyado en la capacidad instalada del pasado. El superávit comercial de agosto demuestra que México tiene una plataforma industrial competitiva. Pero el dato de inversión advierte que esa plataforma necesita nuevas fábricas, infraestructura, energía y capital.
De lo contrario, el nearshoring puede terminar siendo una oportunidad aprovechada por las empresas que llegaron ayer, mientras las que podrían llegar mañana siguen esperando una señal. Y esa señal, más que un discurso, tiene nombre: certeza para invertir.
@JErnestoMadrid
jeemadrid@gmail.com