
Fotografía: Redacción CIgdl.
• La Encuesta Intercensal 2025 confirma el avance del envejecimiento poblacional: la natalidad cayó de 2.1 a 1.9 hijos nacidos vivos por mujer, mientras la informalidad y la menor empleabilidad después de los 55 años amenazan la continuidad de las cotizaciones. Las Afores administran más de 9 billones de pesos, pero el desafío será convertir ese ahorro en pensiones suficientes.
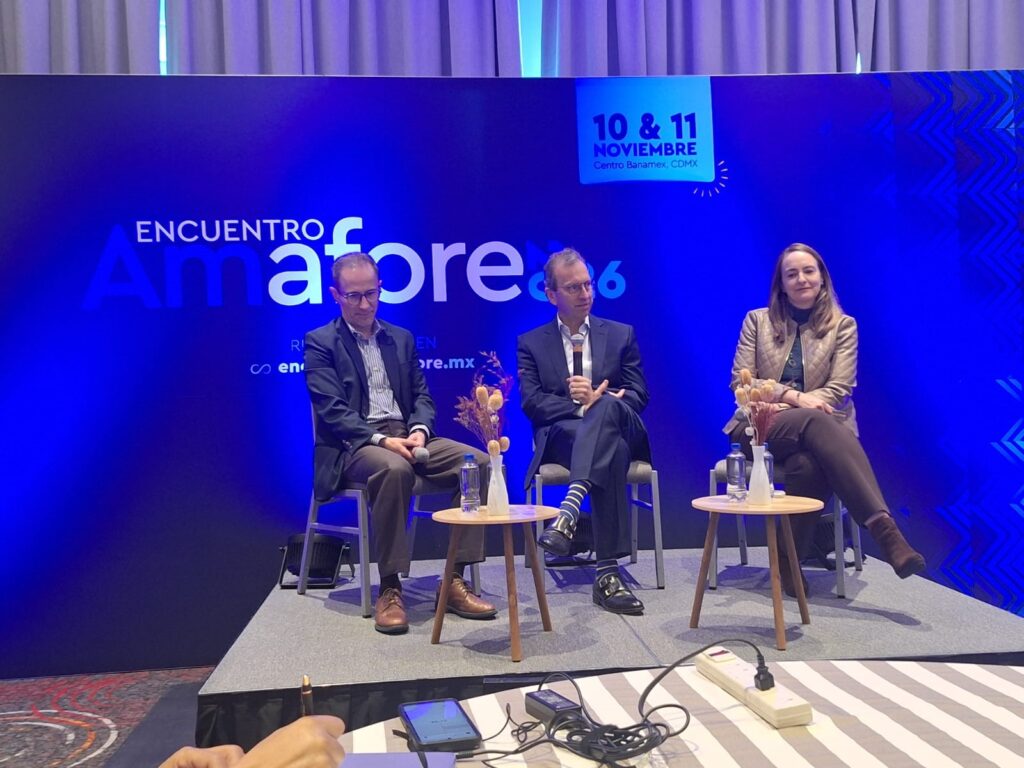
La transición demográfica dejó de ser una advertencia para convertirse en un desafío inmediato para el sistema de pensiones mexicano. Esa es la principal señal que dejó entrever la presentación de la Asociación Mexicana de Administradoras de Fondos para el Retiro (Amafore), que encabeza Guillermo Zamarripa en el marco del anuncio del Encuentro Amafore 2026, programado para los días 10 y 11 de noviembre.
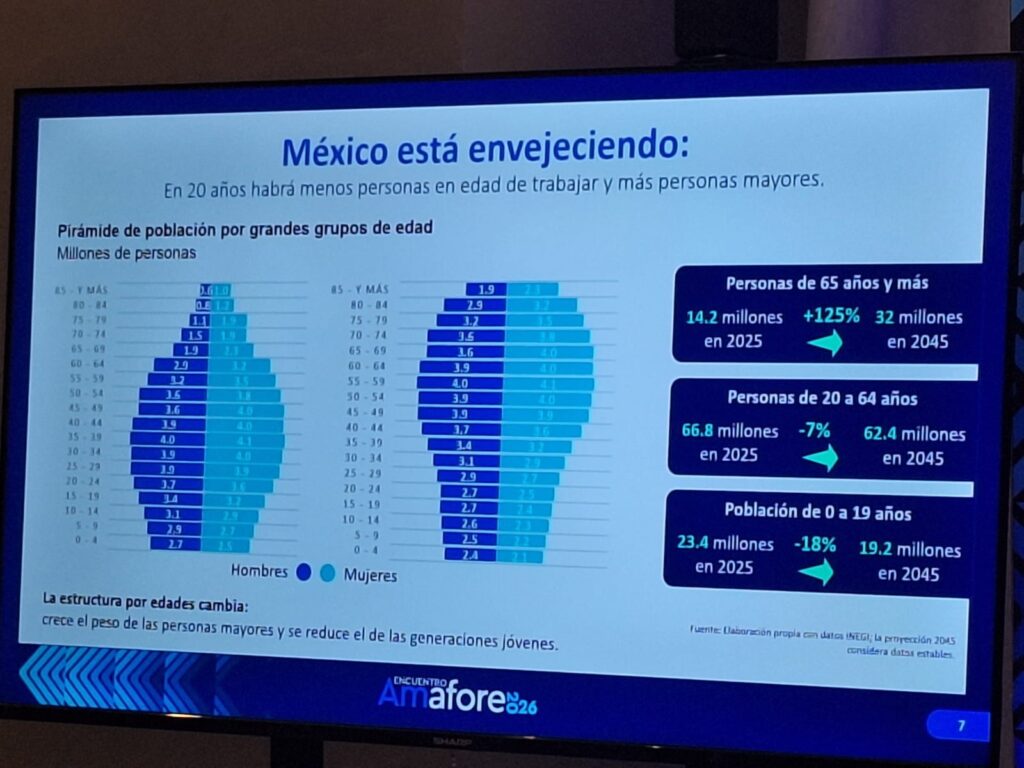
El dato que encendió la discusión proviene de la Encuesta Intercensal 2025 del INEGI: el promedio de hijas e hijos nacidos vivos de las mujeres de 12 años y más descendió de 2.1 en 2020 a 1.9 en 2025. La reducción apunta a generaciones futuras más pequeñas, mientras aumenta la proporción de personas que vivirán hasta edades avanzadas. Para las pensiones, la combinación plantea una ecuación compleja: menos jóvenes que se incorporen al mercado laboral y más personas que necesitarán financiar una etapa de retiro potencialmente más larga.
La dimensión financiera del reto es considerable. El Sistema de Ahorro para el Retiro (SAR) administra 70.6 millones de cuentas y más de 9 billones de pesos. Los activos de las Siefores equivalen al 25.2% del producto interno bruto (PIB), y el 57.7% del saldo del sistema corresponde a rendimientos netos de comisiones. Además, las Afores canalizan alrededor de 2.2 billones de pesos al sector privado mexicano y más de un billón a infraestructura.
Estas cifras muestran la relevancia económica del ahorro pensionario, pero no garantizan por sí mismas una jubilación suficiente. El resultado individual depende también del salario, las aportaciones y los años efectivamente cotizados.
La informalidad, el principal obstáculo
La presentación expuso señales de presión en el mercado laboral: la desocupación pasó de niveles de entre 2.5% y 2.7% en 2023-2025 a alrededor de 3% en 2026, mientras la informalidad, después de disminuir gradualmente durante años, muestra indicios de repunte. Esta combinación limita la capacidad de millones de trabajadores para construir un ahorro pensionario constante.
Los mecanismos de incorporación al IMSS han ampliado la cobertura, aunque todavía enfrentan límites. Al cierre de septiembre de 2026 se reportaron más de 207 mil puestos de plataformas digitales registrados, más de 468 mil puestos de trabajadores independientes incorporados mediante aseguramiento voluntario y más de 59 mil puestos de personas trabajadoras del hogar. Son avances, pero insuficientes frente a la magnitud de la informalidad.
A esto se suma un problema menos visible: la permanencia en el empleo formal disminuye con la edad. El estudio De la longevidad informal a la cotización efectiva, presentado por la Federación Internacional de Administradoras de Fondos de Pensiones (FIAP), advierte que el desafío de empleabilidad para las personas mayores de 50 años se observa en distintos países. En México, la participación en el empleo formal cae de manera marcada después de los 55 años.
Por eso, elevar la edad de jubilación no resolvería automáticamente el problema. Si una persona deja de cotizar porque pierde su empleo formal, prolongar la edad legal de retiro podría traducirse en más años sin aportaciones, no en una pensión mayor.
¿Qué viene para el mercado de las pensiones?
El escenario apunta a una agenda con tres prioridades: ampliar la formalidad laboral, aumentar la densidad de cotización —la proporción de la vida laboral durante la cual se realizan aportaciones— y fortalecer el ahorro para financiar retiros más prolongados.
Las Afores llegan a esta transición con una base de activos relevante y rendimientos históricos que respaldan su papel como instrumento de ahorro de largo plazo. Sin embargo, el envejecimiento demográfico obligará a revisar cómo se articulan las cuentas individuales, la pensión universal y los demás componentes del sistema para atender trayectorias laborales cada vez más diversas.
La discusión ocupará un lugar central en el Encuentro Amafore 2026, bajo el tema La arquitectura del retiro: longevidad, ahorro individual y crecimiento económico. El mensaje de fondo es claro: México ya no puede evaluar las pensiones únicamente desde el rendimiento de los fondos. La suficiencia del retiro dependerá también de que las personas puedan mantenerse en empleos formales, cotizar durante más años y acumular recursos suficientes para una población que envejece.
El reto ya no es solamente ahorrar más, sino garantizar que una vida más larga no termine acompañada de una pensión insuficiente.
@JErnestoMadrid
jeemadrid@gmail.com